Kaskogutachten in Stuttgart: Ihr Weg zur fairen Schadenregulierung

Ob selbst verschuldeter Unfall, Wildschaden, Vandalismus oder Hagel: Ein präzises Kaskogutachten ist entscheidend, um eine vollständige Regulierung durch Ihre eigene Versicherung zu gewährleisten.

5,027 Google-Bewertungen

Geprüft von Bahoz Baabe, Kfz-Sachverständiger (M.Sc. Mechatronik) · Berufshaftpflicht bei der Allianz · Stand: Oktober 2026

Auf einen Blick

  • Optimale Erreichbarkeit: Ein Anruf genügt.
  • Schnelle Terminvergabe, oft noch am gleichen Tag.
  • Unabhängige Gutachtenerstellung in Ihrem Interesse.
  • Komfortabler Vor-Ort-Service bei Ihnen.
  • Expertise für alle Fahrzeugtypen, von Pkw bis Wohnmobil.
  • Unterstützung im Dialog mit Ihrer Versicherung.

Wann ist ein Kaskogutachten erforderlich?

Ein Kaskogutachten wird relevant, wenn Ihre Teil- oder Vollkaskoversicherung den Schaden an Ihrem Fahrzeug regulieren muss.

  • Selbst verschuldeter Unfall
  • Unfallflucht des Gegners
  • Elementarschäden (Sturm, Hagel)
  • Wildschäden
  • Diebstahl & Einbruch
  • Vandalismus
  • Glasschäden
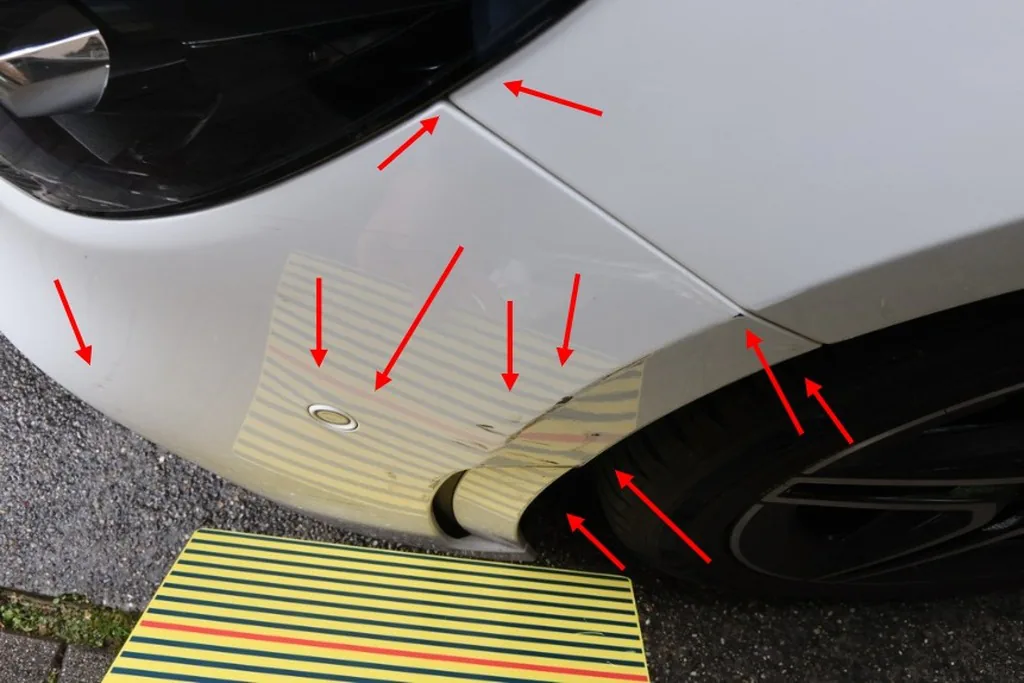
Kratzer an Frontstoßfänger und Kotflügel eines weißen Pkw, Reflexionstafel zur Dellenprüfung

Echter Fall aus unseren Gutachten

Streifschaden vorne

rund 7.000 €

Ein paar Kratzer an Stoßfänger und Kotflügel, zwei Bauteile betroffen. Laut Gutachten rund 7.000 €.

Haftpflichtschaden

Sie sind der Geschädigte.

  • Die Versicherung des Unfallgegners zahlt.
  • Sie haben das Recht auf freie Gutachterwahl.
  • Kosten für Gutachter, Anwalt etc. werden übernommen.
  • Nutzungsausfall & Wertminderung werden erstattet.

Kaskoschaden

Sie sind der Verursacher oder es gibt keinen Schädiger.

  • Ihre eigene Kaskoversicherung zahlt.
  • Versicherung ist grundsätzlich weisungsberechtigt.
  • Abstimmung mit Versicherung vor Gutachter-Beauftragung ratsam.
  • Kein Anspruch auf Nutzungsausfall oder Wertminderung.
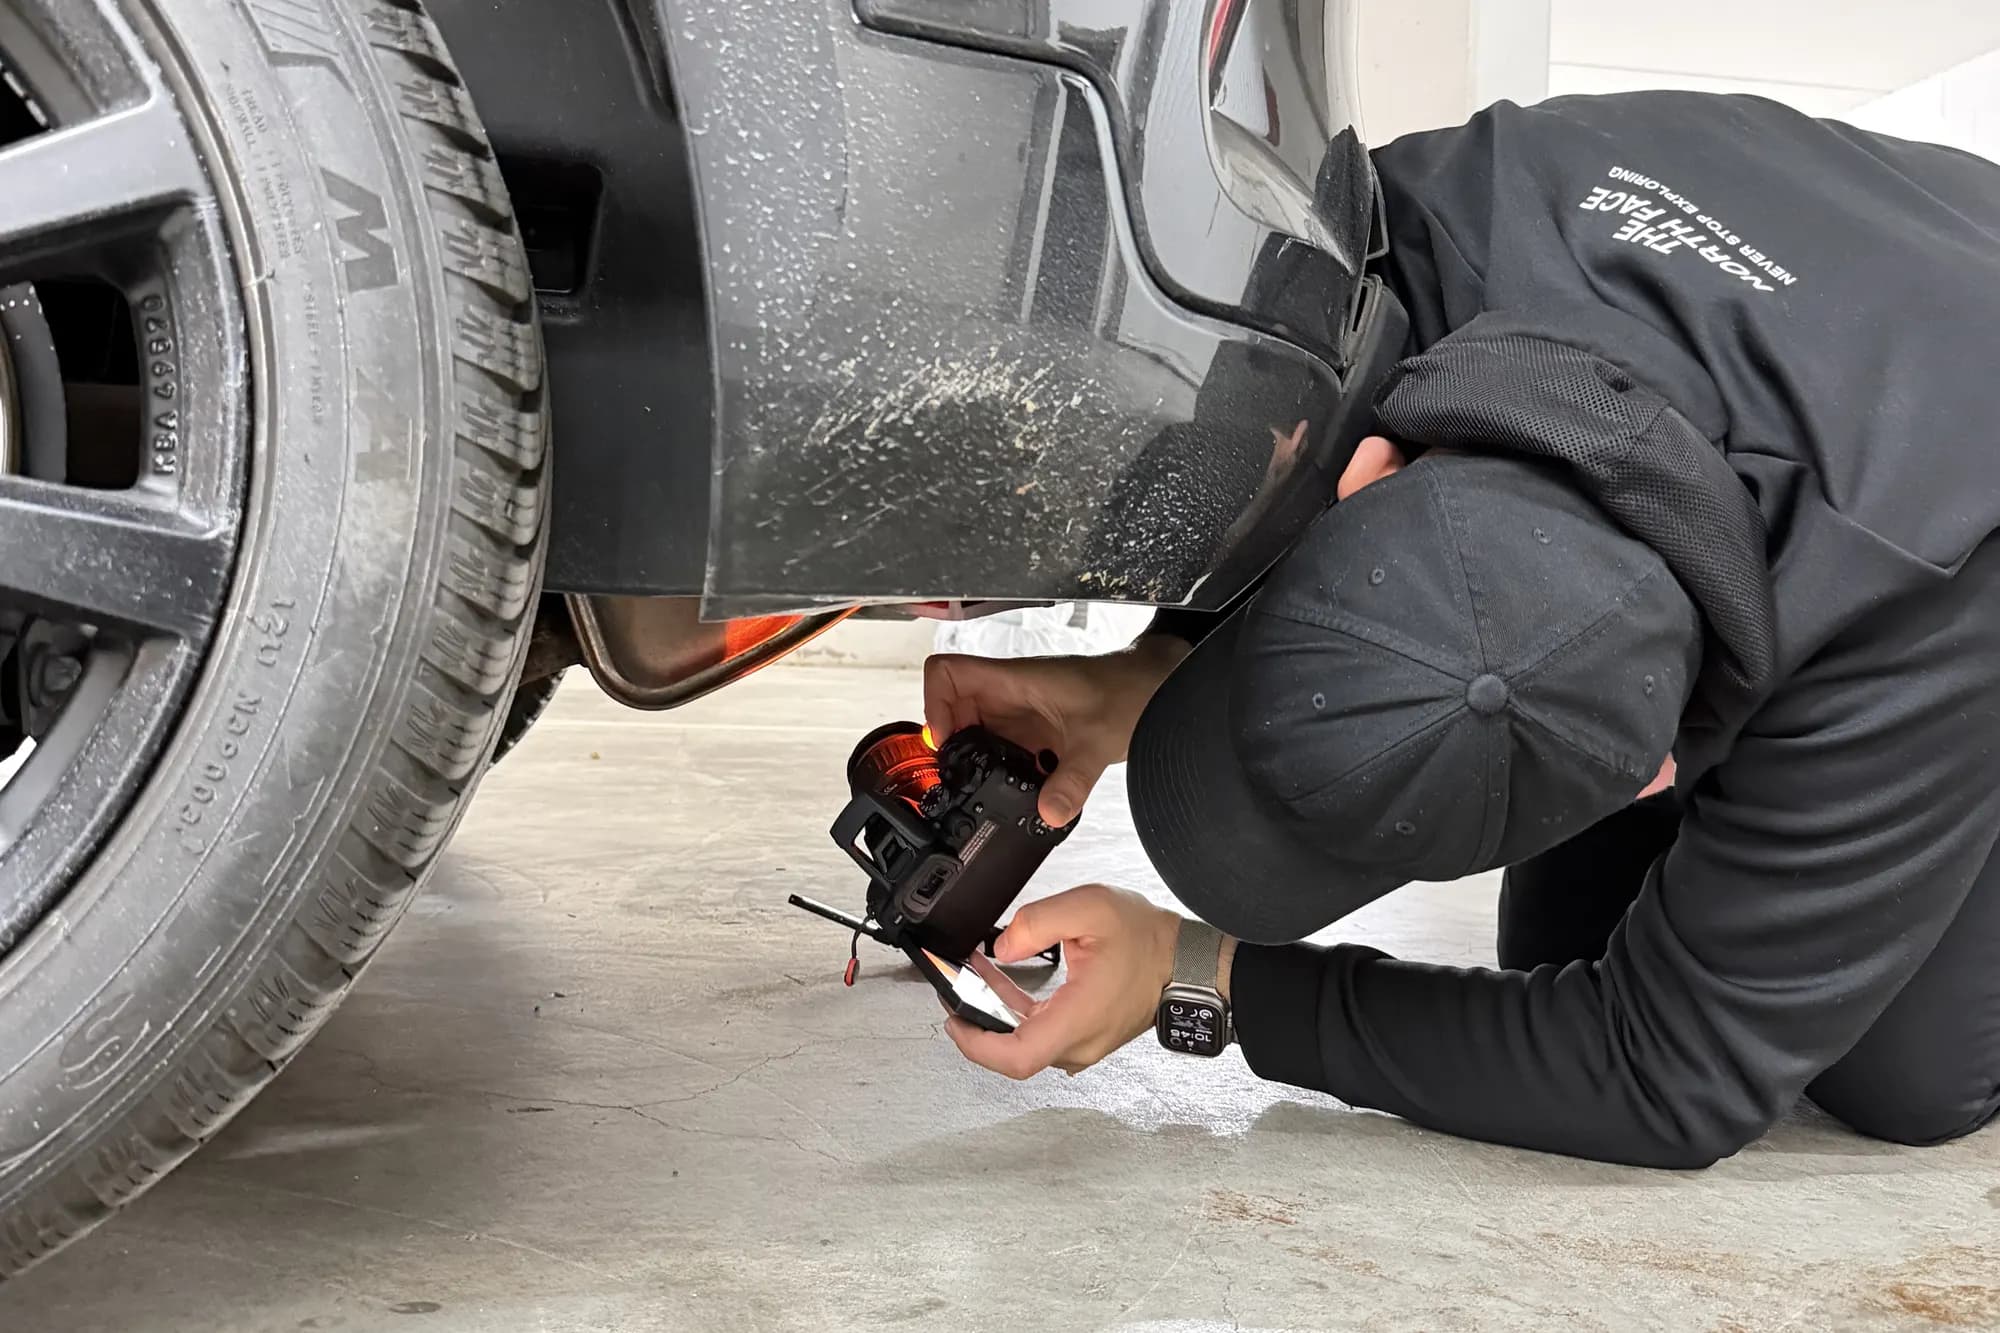
Gutachter fotografiert einen Schaden am Radkasten

Lückenlose Fotodokumentation

Jeder Schaden wird aus mehreren Blickwinkeln fotografiert, auch an schwer zugänglichen Stellen. Die Bilder sind die Grundlage für eine faire Regulierung mit Ihrer Versicherung.

Wann sich ein unabhängiges Gutachten lohnt, auch auf eigene Kosten

Obwohl Ihre Versicherung den Gutachter beauftragen darf, ist ein unabhängiges Kaskogutachten oft die beste Entscheidung, um Ihre Interessen zu wahren und eine faire Regulierung sicherzustellen.

  • Bei hoher Schadensumme
  • Bei Zweifeln an der Regulierung
  • Zur Sicherung Ihrer Ansprüche
  • Um ungerechtfertigte Kürzungen abzuwehren
  • Für volle Transparenz
  • Als starkes Beweismittel
Tipp: Oft zeigt sich die Versicherung bei größeren Schäden kulant und übernimmt die Kosten für einen von Ihnen vorgeschlagenen Gutachter. Wurde Ihr Schaden zusätzlich in einer Werkstatt repariert und die Rechnung erscheint Ihnen zu hoch, prüfen wir sie gern unabhängig: zur Rechnungsprüfung. Sprechen Sie uns an, wir beraten Sie gern!

Häufige Fragen zum Kaskogutachten

Alle wichtigen Antworten für die Abwicklung mit Ihrer eigenen Versicherung.

Ihre Frage ist nicht dabei? Rufen Sie uns an.

Ein Kaskogutachten ist ein Schadengutachten, das erstellt wird, wenn ein Fahrzeugschaden über Ihre eigene Teil- oder Vollkaskoversicherung reguliert werden muss. Es hält Art, Umfang und Höhe des Schadens fest und bildet die Grundlage für Ihre Entschädigung. Dazu gehören eine Fotodokumentation, die Kalkulation der Reparaturkosten und bei einem Totalschaden die Ermittlung von Wiederbeschaffungswert und Restwert. Anders als bei einem Unfall, den ein anderer verschuldet hat, richten sich die Regeln zur Gutachterwahl hier nach Ihrem Versicherungsvertrag. Liegen Fotos des Schadens vor, lassen sich Rückfragen der Versicherung meist schnell klären.

Ein Kaskogutachten ist sinnvoll bei Schäden, die Sie selbst verursacht haben, etwa bei einem Parkrempler oder einem Unfall ohne Schuld eines Dritten. Auch Wildunfälle, Elementarschäden durch Sturm, Hagel oder Brand, Diebstahl, Einbruch, Vandalismus und Glasschäden fallen häufig unter die Vollkasko. Entscheidend ist, welche Deckung in Ihrem Vertrag steht. Prüfen Sie Ihren Versicherungsschein oder fragen Sie Ihre Versicherung, welche Leistungen eingeschlossen sind. Bei einer Unfallflucht des Gegners hilft ein Gutachten, den Schaden nachvollziehbar zu belegen. Ob ein Vorfall versichert ist, ergibt sich aus Ihren Bedingungen, daher lohnt sich ein Blick in die Unterlagen, bevor Sie Entscheidungen treffen.

Bei einem Kaskoschaden regelt Ihr Versicherungsvertrag, wer den Gutachter beauftragt. Ihre Versicherung ist deshalb in der Regel berechtigt, einen Sachverständigen vorzugeben. Die freie Gutachterwahl, wie sie bei einem unverschuldeten Unfall gilt, lässt sich hier nicht einfach übertragen. Es ist ratsam, die Beauftragung eines unabhängigen Gutachters vorab mit der Versicherung abzustimmen. Viele Versicherungen zeigen sich bei größeren Schäden kulant und akzeptieren einen selbst gewählten Gutachter. Eine solche Zusage sollten Sie aber schriftlich festhalten, bevor Sie den Auftrag erteilen. Bieten Sie der Versicherung dabei einen Terminvorschlag an, damit kein unnötiger Zeitverzug entsteht.

Die Kosten übernimmt in der Regel Ihre Kaskoversicherung, wenn sie der Beauftragung zugestimmt hat oder den Gutachter selbst beauftragt. Ohne vorherige Abstimmung bleiben die Gutachterkosten häufig zunächst bei Ihnen. Deshalb gilt: erst klären, dann beauftragen. Fragen Sie vor der Besichtigung schriftlich nach, ob Ihre Versicherung die Kosten übernimmt, und bewahren Sie die Antwort auf. Wir beraten Sie gern, bevor Sie einen Auftrag erteilen, damit Sie keine Überraschung bei der Rechnung erleben. Eine Zusage am Telefon ersetzt keine schriftliche Bestätigung. Beachten Sie zusätzlich, dass die Selbstbeteiligung Ihres Vertrags den Betrag, den Sie am Ende erhalten, mindert.

Bei einem Haftpflichtschaden, also einem Unfall, den ein anderer verschuldet hat, haben Sie freie Gutachterwahl, und die Kosten trägt die gegnerische Haftpflichtversicherung. Bei einem Kaskoschaden ist Ihre eigene Versicherung zuständig und in der Regel weisungsberechtigt, was den Gutachter betrifft. Der Anspruch richtet sich dann gegen Ihre Kaskoversicherung und nicht gegen den Unfallgegner. Wenn Sie unverschuldet verunfallt sind, lesen Sie auch unser Unfallgutachten. Der Unterschied wirkt sich vor allem auf Gutachterwahl, Kostenübernahme und den Umfang der Ansprüche aus. Wenn Sie nicht sicher sind, welcher Fall vorliegt, klären wir das vor der Beauftragung anhand Ihres Schadenhergangs.

Im Regelfall zahlt die Kaskoversicherung die reinen Reparaturkosten. Bei einem Totalschaden wird in der Regel der Wiederbeschaffungswert abzüglich Restwert erstattet. Ansprüche auf Nutzungsausfall oder merkantile Wertminderung bestehen bei einem Kaskoschaden üblicherweise nicht, weil sie aus dem Schadensersatzrecht gegenüber einem Schädiger stammen. Prüfen Sie Ihre Bedingungen, denn einzelne Tarife enthalten Mietwagenleistungen. Ein Gutachten zeigt Ihnen, welche Positionen erstattungsfähig sein können und welche nicht. Prüfen Sie vorab, ob Ihr Tarif einen Mietwagen oder eine Nutzungsausfallentschädigung ausdrücklich vorsieht. Bei einer Mietwagen-Kasko oder einem Zusatzbaustein sieht das anders aus, deshalb lohnt der Blick in die Unterlagen.

Ja, bei umfangreichen Schäden, Zweifeln an der Regulierung oder wenn Sie ein Gegengutachten zur Bewertung Ihrer Versicherung benötigen. Ein eigenes Gutachten kostet Sie zunächst Geld, kann aber verhindern, dass ein Schaden zu niedrig angesetzt wird und Ihnen später eine Differenz fehlt. Rechnen Sie die Gutachterkosten gegen diese mögliche Differenz. Bei kleineren Schäden lohnt sich der Aufwand meist nicht. Sprechen Sie uns an, dann erhalten Sie eine ehrliche Einschätzung, bevor Sie Geld ausgeben. Besprechen Sie vorab mit uns, welche Positionen strittig sind, dann lässt sich der Nutzen gut abschätzen.

Nehmen Sie das Gutachten als Grundlage und suchen Sie den Dialog mit Ihrer Versicherung. Bitten Sie um eine schriftliche Begründung für jede gekürzte Position, etwa einen Abzug für Vorschäden oder einen anderen Reparaturpreis. Oft lassen sich Unklarheiten mit Fotos und Belegen aufklären. Bleibt die Kürzung bestehen, hilft ein Beweisgutachten, das den Schaden neutral dokumentiert, oder ein Fachanwalt für Verkehrs- oder Versicherungsrecht. Wir vermitteln Ihnen bei Bedarf gern einen Fachanwalt aus unserem Netzwerk. Setzen Sie eine angemessene Frist für die schriftliche Antwort, damit der Vorgang nicht ins Stocken gerät.

Ja. Unsere Gutachter erstellen Kaskogutachten auch für Lkw, Wohnmobile, Motorräder und Oldtimer. Bei Spezialfahrzeugen spielen Aufbau, Ausstattung und Nutzung eine größere Rolle, und der Wiederbeschaffungswert muss sorgfältig ermittelt werden. Prüfen Sie bei versicherten Aufbauten oder Zusatzausstattung zusätzlich Ihre Vertragsbedingungen. Mehr dazu finden Sie auf unseren Seiten für Lkw-Gutachten und Motorradgutachten. Bei einem Oldtimer sollte die Bewertung zusätzlich Originalität und Zustand berücksichtigen. Bei Spezialfahrzeugen erstellen wir das Gutachten mit Blick auf Aufbau, Nutzung und besondere Ausstattung. Schicken Sie uns dazu vorab Fotos und Fahrzeugpapiere, damit wir den Aufwand realistisch einschätzen können.

Melden Sie den Schaden umgehend Ihrer Versicherung, in der Regel telefonisch oder über deren Online-Portal. Dokumentieren Sie den Schaden mit Fotos aus mehreren Blickwinkeln, bevor das Fahrzeug bewegt oder repariert wird. Stimmen Sie die Beauftragung eines Sachverständigen vorab ab und lassen Sie sich die Zusage schriftlich geben. Bei Diebstahl oder Vandalismus erstatten Sie zusätzlich Anzeige bei der Polizei und bewahren das Aktenzeichen auf. Wir beraten Sie gern zu den nächsten Schritten. Notieren Sie außerdem Datum, Uhrzeit und Ort des Schadens sowie mögliche Zeugen, denn diese Angaben fordert die Versicherung meist an.

Benötigen Sie ein Kaskogutachten oder eine Beratung?

Wir sind Ihr erfahrener und unabhängiger Partner bei der Abwicklung Ihres Kaskoschadens. Kontaktieren Sie uns jetzt für eine schnelle Hilfe und eine starke Verhandlungsposition gegenüber Ihrer Versicherung.